Objetivos de ahorro
Un objetivo de ahorro es una cantidad a la que quieres llegar, y una forma de vigilar si llegarás a tiempo. Un presupuesto pone un techo al gasto; un objetivo pone un suelo al ahorro.
Dos tipos de objetivo
Al crear un objetivo eliges su Tipo:
- Puntual (con objetivo): una cantidad a la que llegar, como la entrada de un piso, con una fecha opcional. Casi toda esta página trata de estos.
- Mensual (recurrente): una cantidad que apartar cada mes, como «ahorrar 300 al mes» o «ahorrar el 20 % de lo que gano». Cada mes se evalúa por separado. Mira Objetivos mensuales.
Los dos son una etiqueta por debajo, y las reglas para vincular transacciones y para saber en qué sentido cuenta cada una son las mismas. El tipo no se puede cambiar una vez creado el objetivo: para pasar de uno a otro, crea uno nuevo.
Inicio rápido
- Abre Planificación, pulsa Crear y elige Objetivo de ahorro.
- Deja el tipo en Puntual, ponle nombre, define la cantidad a la que aspiras y elige una fecha si la tienes.
- Indica lo que ya tenías apartado, si había algo.
- Vincula las transacciones que lo alimentan.
- Vuelve y comprueba si vas adelantado o atrasado.
Cómo cuenta un objetivo
Un objetivo es una etiqueta
Crear un objetivo crea una etiqueta con el mismo nombre, y el objetivo sigue todo lo que la lleve. Ese es todo el mecanismo, y por eso los objetivos necesitan tan poca preparación: etiquetar ya es algo que haces.
La etiqueta pertenece al objetivo, así que no te llena los ajustes de etiquetas ni se puede renombrar a espaldas del objetivo. Renombrar el objetivo la renombra. Tampoco puedes crear un objetivo con el nombre de una etiqueta que ya tienes: elige otro nombre, o usa un presupuesto si esa etiqueta ya hace este trabajo.
Vincular transacciones
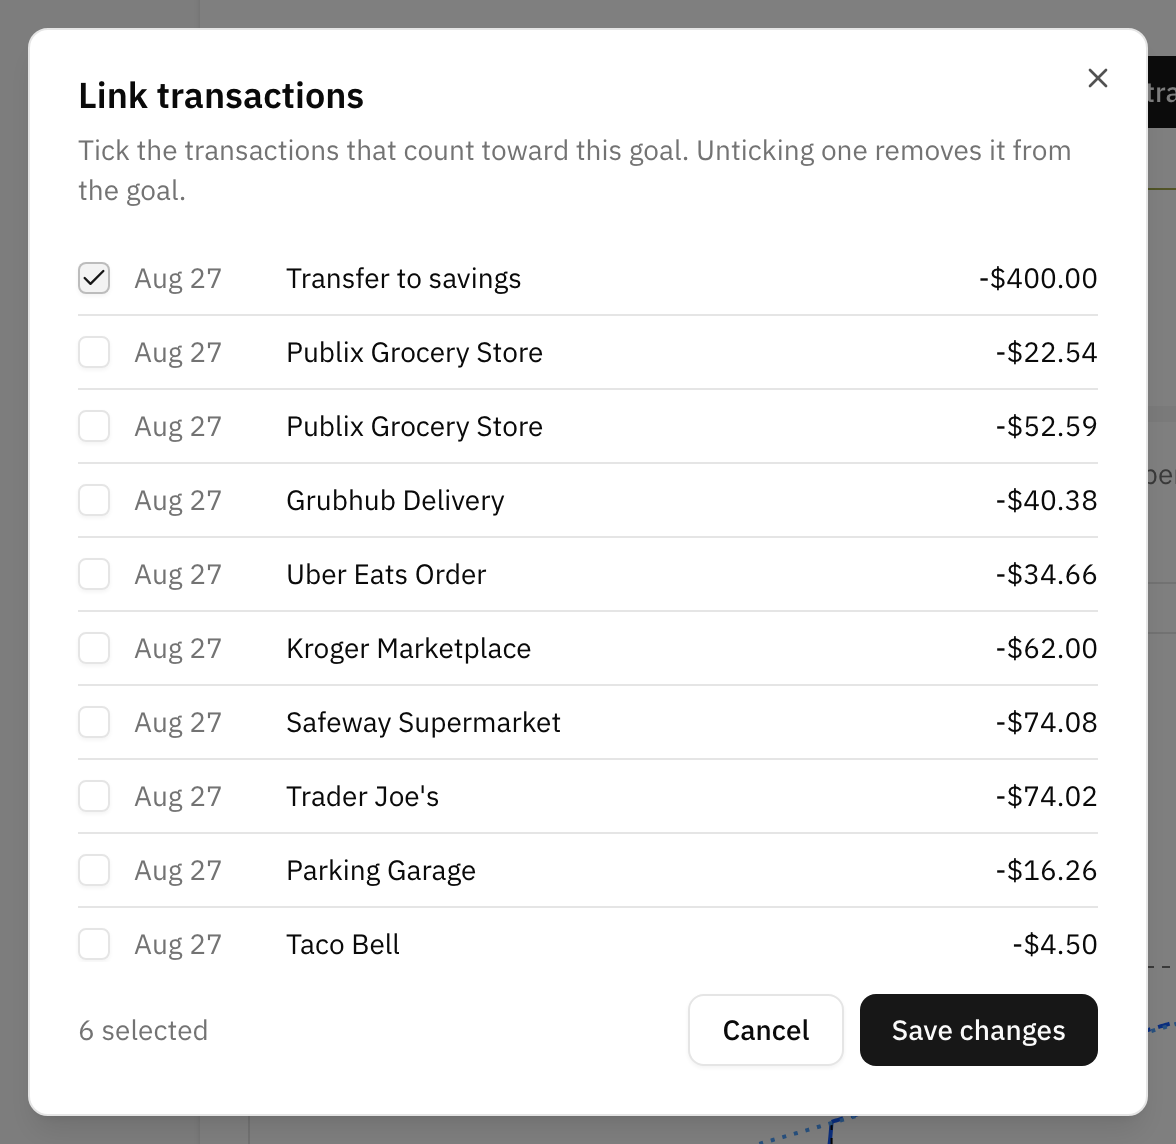
Vincular transacciones muestra todo lo que ya está etiquetado, más una ventana de tus transacciones recientes, y tú marcas las que alimentaron el objetivo. Lo que quede marcado al guardar es el conjunto completo: desmarcar una la saca.
La ventana empieza en tus cincuenta transacciones más recientes y se amplía a medida que pides más. Si lo que buscas está más atrás, etiquétalo desde la lista de transacciones: la etiqueta del objetivo está ahí como cualquier otra, y las acciones masivas pueden etiquetar un grupo entero de una vez.
Deja que lo haga una regla
Una regla de automatización también puede poner la etiqueta, que es lo que menos esfuerzo cuesta cuando la misma transferencia periódica alimenta el objetivo todos los meses. Una regla sobre la cuenta de ahorro archiva todo lo que entra en ella, el histórico incluido, y cada traspaso a partir de entonces llega ya contado.
En qué sentido cuenta una transacción
Esta es la parte que conviene leer despacio, porque el signo depende de la cuenta en la que está la transacción.
En una cuenta de ahorro, el dinero que entra es el ahorro. Un ingreso de 500 en tu cuenta de ahorro suma 500 al objetivo. Sacar 200 resta 200.
En cualquier otra cuenta, el dinero que sale es el ahorro. Una transferencia de 500 que sale de tu cuenta corriente es la que alimentó el objetivo, así que suma 500. El dinero que vuelve en sentido contrario resta.
Al final las dos se leen igual: apartas dinero y el objetivo sube, lo recuperas y el objetivo baja. Simplemente no tienes que pensar en qué lado de la transferencia etiquetaste.
Lo que no debes hacer es etiquetar los dos lados. Una transferencia de la cuenta corriente al ahorro son dos transacciones, y cada una cuenta como aportación por su cuenta, así que etiquetar el par cuenta dos veces los mismos 500. Etiqueta el lado que tú consideras el ahorro y deja el otro en paz.
Lo que ya tenías ahorrado
La mayoría de los objetivos no empiezan de cero. La cantidad ya ahorrado es lo que había en el bote el día que creaste el objetivo, y cuenta para el total sin que tengas que rastrear años de transferencias antiguas.
Se deja fuera del ritmo de ahorro a propósito: ya estaba ahí el primer día, así que contarlo se leería como un ritmo diario enorme y te proyectaría terminado la semana que viene. Solo lo que has añadido desde entonces marca el ritmo. Puedes ajustar la cifra más tarde si te equivocaste.
Leer el progreso
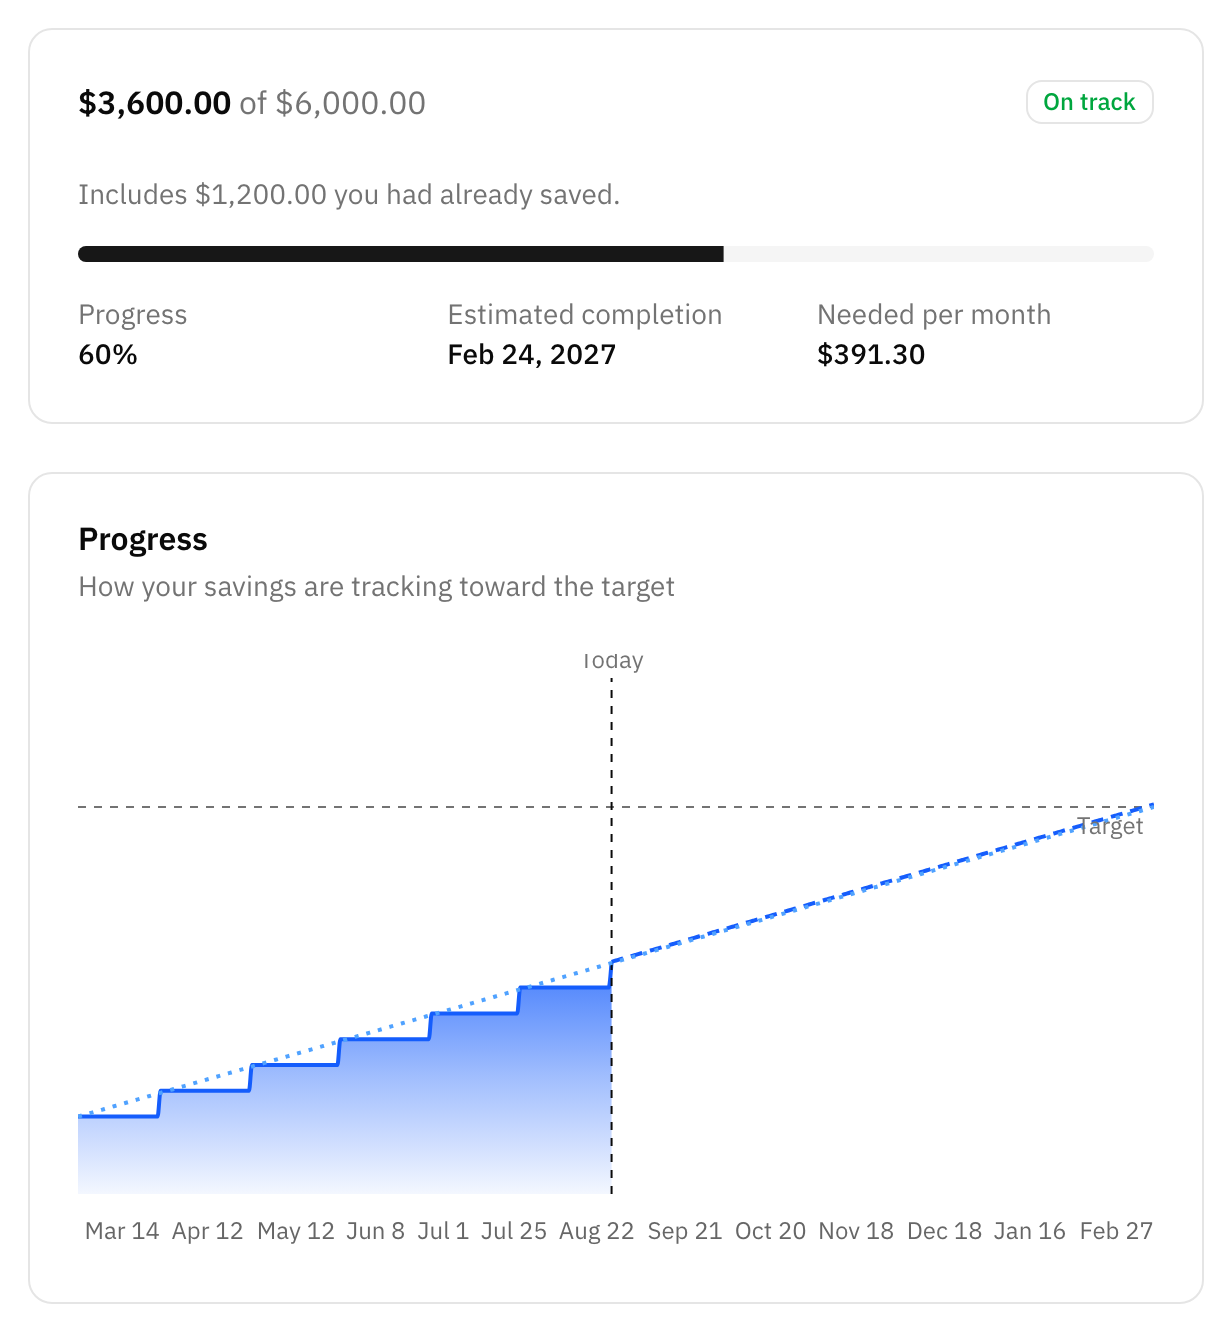
La tarjeta de arriba es dónde estás. Debajo, el gráfico dibuja lo que llevas ahorrado de verdad frente a la línea recta que necesitaría el plan, y continúa tu ritmo actual con una línea punteada para que veas dónde acaba.
Cuando el objetivo tiene fecha, además te dice:
- Dónde deberías estar hoy. El punto de esa línea recta, desde lo que ya tenías ahorrado hasta el objetivo, para la fecha de hoy.
- Adelantado, al día o atrasado. Cómo se compara tu total real con ese punto. Hay un pequeño margen a cada lado, para que unas monedas no cambien la etiqueta.
- Cuánto necesitas al mes. Lo que falta, repartido entre los días que quedan.
Sin fecha objetivo sigues teniendo el total, el porcentaje y una fecha estimada según el ritmo que has llevado hasta ahora.
Tu ritmo se mide desde la más antigua de estas dos fechas: el día que creaste el objetivo o tu transacción vinculada más antigua. Eso importa cuando etiquetas ahorros que ya habías hecho: el tiempo transcurrido viene con ellos, así que el objetivo no informa de un ritmo que nunca llevaste.
Objetivos y presupuestos juntos
Los objetivos van al lado de los presupuestos en Planificación, y la lista se puede filtrar por unos u otros. Los objetivos mensuales tienen su propia sección, Ahorro mensual, encima de la lista; el filtro Presupuestos la oculta. Son complementarios, no alternativas: un presupuesto te dice cuánto margen queda este mes, un objetivo te dice cuánto llevas recorrido en total.
La tarjeta de un objetivo se llena a medida que ahorras. La de un presupuesto se vacía a medida que gastas. Así los distingues de un vistazo en una lista mixta.
Terminar un objetivo
Cuando un objetivo está cumplido, o cuando lo has dejado, archívalo. Eso lo guarda sin borrar nada, y conviene saber exactamente qué hace, porque archivar no se puede deshacer:
- La cantidad ahorrada se congela en lo que sea ese día, pase lo que pase después con esas transacciones.
- La etiqueta del objetivo desaparece. Las transacciones que la llevaban conservan su historial pero dejan de mostrarla, y esa etiqueta no se podrá volver a elegir.
- Cualquier regla de automatización que pusiera esa etiqueta deja de ponerla.
- Ya no podrás editar el objetivo ni vincularle más transacciones. Sí podrás abrirlo y ver lo que ahorraste.
Eliminar es la otra opción: quita el objetivo y su etiqueta por completo, y no se guarda nada. Las transacciones quedan intactas en los dos casos: ni archivar ni eliminar un objetivo cambia un solo importe, fecha o categoría.
Objetivos mensuales
Un objetivo mensual es para el ahorro que haces todos los meses, no hacia una fecha: «apartar 300 cada mes» o «ahorrar el 20 % de lo que entra». No hay un total al que llegar ni fecha de fin. Cada mes natural tiene su propio objetivo y su propio veredicto, y el objetivo lleva la cuenta: meses cumplidos, rachas y cuánto vas por delante o por detrás en total.
Crear uno
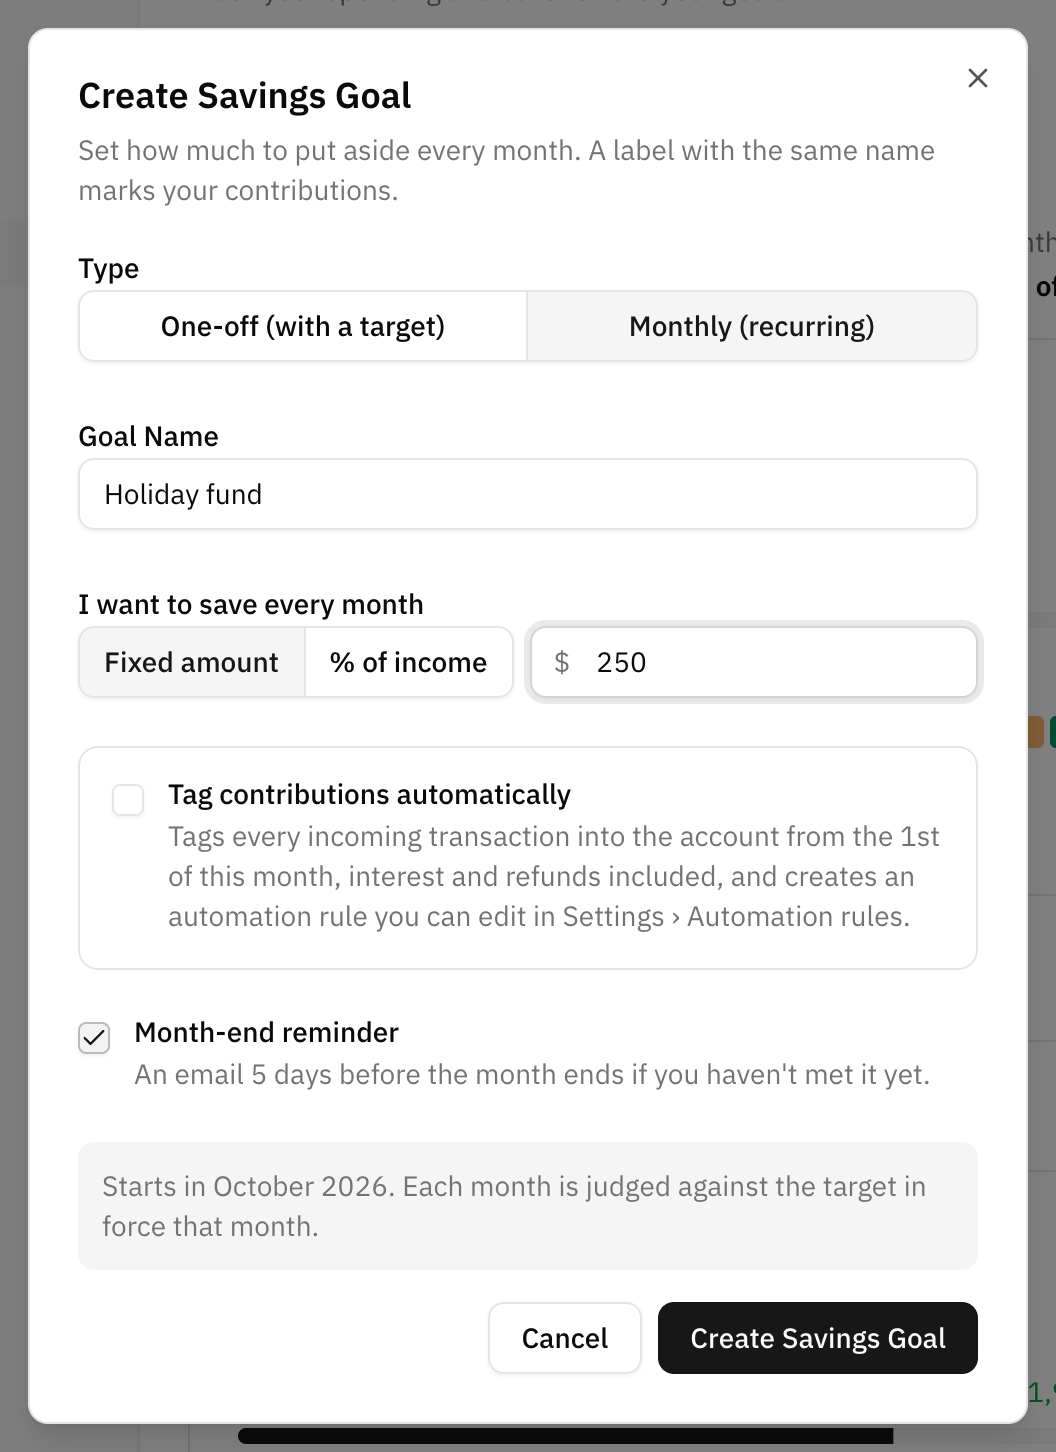
- Abre Planificación, pulsa Crear y elige Objetivo de ahorro.
- Pon el tipo en Mensual (recurrente) y dale un nombre.
- En Quiero ahorrar cada mes, elige Importe fijo o % de ingresos y escribe la cifra.
- Si quieres, marca Etiquetar automáticamente y elige la cuenta de ahorro a la que va el dinero.
- Deja activado el Recordatorio de fin de mes si quieres un email cuando el mes se esté acabando y el objetivo aún no esté cumplido.
El objetivo empieza en el mes en curso. Como uno puntual, tiene una etiqueta con su mismo nombre, y todo lo que la lleve cuenta como ahorrado en el mes de la fecha de la transacción. No hay cifra de «ya ahorrado»: un objetivo mensual empieza de cero cada mes.
El objetivo: un importe fijo o una parte de tus ingresos
Importe fijo es lo sencillo: la misma cifra todos los meses.
% de ingresos fija el objetivo como una parte de lo que sueles ganar. Lo que sueles ganar es la media de ingresos de los tres meses completos anteriores al que empieza. Se calcula al abrirse el mes y después se congela: los ingresos que entran durante el mes no mueven el objetivo de ese mes. Es a propósito. Mucha gente cobra a final de mes, y un objetivo calculado con los ingresos del propio mes estaría a cero hasta el día de la nómina.
- Con menos de tres meses de historial, la media usa los meses que haya.
- Sin ningún mes completo con ingresos, el objetivo sigue los ingresos del mes en curso según van llegando y se congela al terminar el mes. Hasta que entra algo, el objetivo dice «el objetivo sube según entran ingresos» en vez de dar el mes por cumplido.
Los ingresos son los mismos que cuenta el flujo de caja.
Cómo se evalúa cada mes
Cada mes va por su cuenta. Lo que ahorraste en un mes se compara con el objetivo de ese mes, y no se arrastra nada: ahorrar el doble en mayo no cubre junio. Un mes acaba en uno de estos estados:
| Estado | Cuándo |
|---|---|
| Cumplido | El mes ha terminado y ahorraste al menos su objetivo. Un objetivo de cero se da por cumplido. |
| No cumplido | El mes ha terminado y ahorraste menos que su objetivo. |
| En proceso | El mes en curso, salvo que sea parcial o archivado. Ves lo ahorrado, lo que falta y los días que quedan. |
| Mes parcial | Creaste el objetivo en los últimos cinco días del mes. Muestra lo que ahorraste, sin objetivo ni veredicto. El primer veredicto llega el mes siguiente. |
| Archivada | Archivaste el objetivo durante ese mes. Igual que un mes parcial: lo ahorrado, sin veredicto. |
Los meses parciales y archivados se quedan fuera de todo lo que suma meses: ni alargan ni rompen una racha, y no cuentan en los meses cumplidos ni en el acumulado.
Leer un objetivo mensual
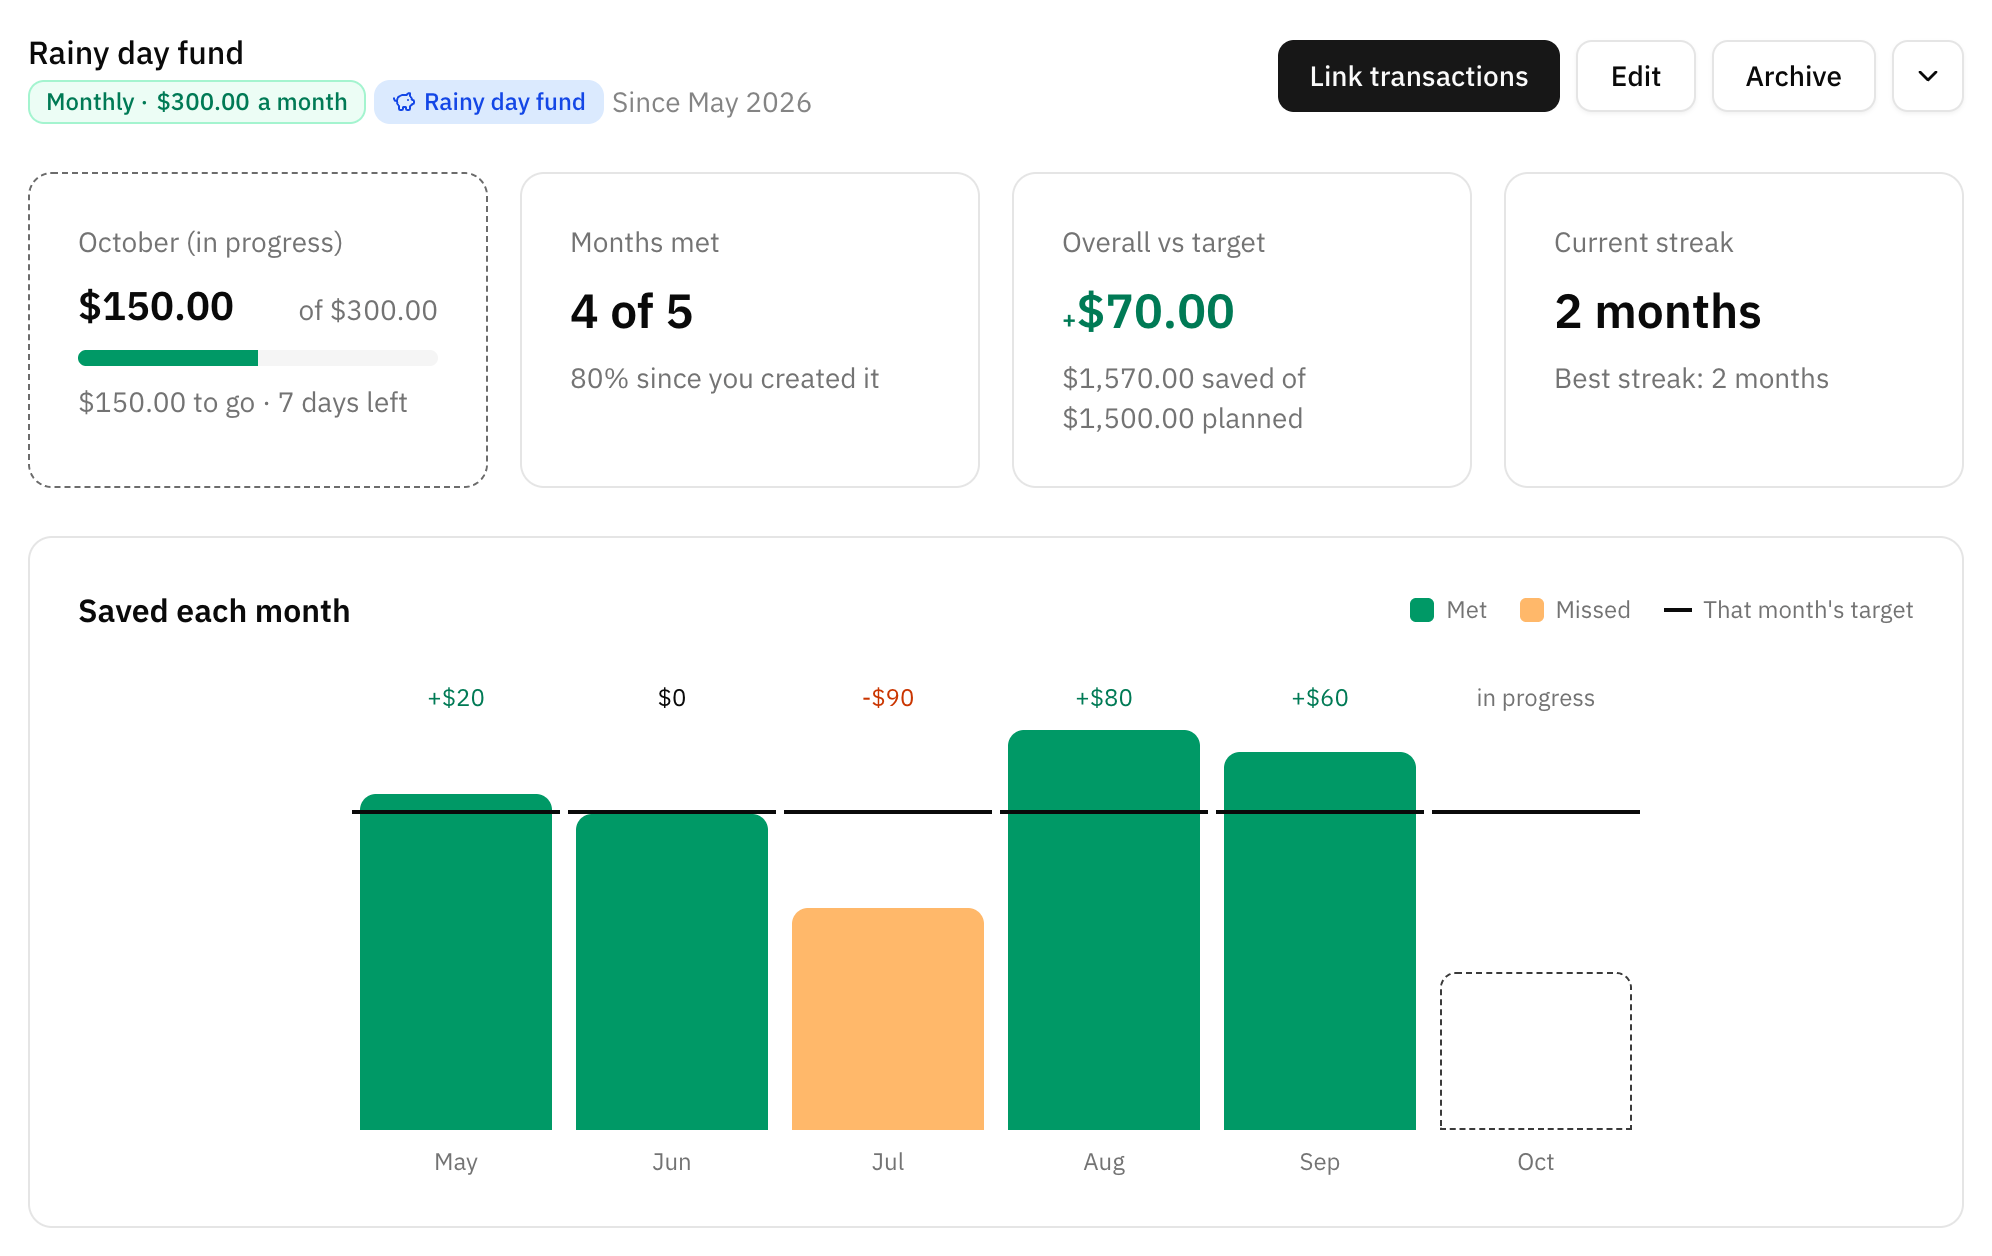
La página del objetivo muestra:
- El mes en curso: lo ahorrado frente al objetivo, lo que falta y los días que quedan.
- Meses cumplidos: cuántos de los meses evaluados se cumplieron, por ejemplo «4 de 5», y ese porcentaje desde que lo creaste.
- Acumulado vs objetivo: todo lo ahorrado en los meses evaluados frente a la suma de sus objetivos, y la diferencia acumulada: cuánto vas por delante (+) o por detrás (−) del plan en total.
- Racha actual: meses cumplidos seguidos hasta el último evaluado, con tu mejor racha debajo.
- Ahorrado cada mes: una barra por mes frente a la línea del objetivo de ese mes, con el color de su estado.
- Historial: una tabla con el objetivo, lo ahorrado, la diferencia y el estado de cada mes. Si el objetivo es un porcentaje de los ingresos, también muestra los ingresos de los que salió.
- Aportaciones: las transacciones etiquetadas en cada mes, con flechas para moverte de un mes a otro.
Si el objetivo etiqueta automáticamente, una etiqueta bajo el nombre indica la cuenta que vigila.
Aportaciones que llegan tarde
Lo que ahorró un mes no se guarda: se suma a partir de las transacciones etiquetadas cada vez que lo miras. Una transferencia que se sincroniza con unos días de retraso, o una que etiquetas semanas después, cae en el mes de su propia fecha, y el veredicto de ese mes se recalcula, aunque el mes ya esté cerrado. Lo único que se congela es el importe objetivo.
La excepción es la notificación de un mes cerrado: es una foto del momento en que se cerró el mes y no cambia después.
Etiquetar las aportaciones automáticamente
Etiquetar automáticamente crea una regla de automatización que pone la etiqueta del objetivo en cada transacción que entra en la cuenta de ahorro que elijas. Viene desactivado. Si lo marcas:
- También etiqueta lo que ya ha entrado en esa cuenta desde el día 1 del mes en curso, salvo las transacciones que ya cuenta otro objetivo.
- Etiqueta todo lo que entra, intereses y devoluciones incluidos, así que si solo quieres que cuenten algunos ingresos, déjalo desactivado y vincúlalos a mano.
- Solo se ofrecen cuentas de ahorro, porque en una cuenta de ahorro lo que cuenta como ahorrado es el dinero que entra.
- Una cuenta de ahorro solo puede alimentar un objetivo mensual activo. Las reglas se detienen en la primera que coincide, así que un segundo objetivo sobre la misma cuenta nunca vería una transferencia. Las cuentas ya en uso aparecen desactivadas con el nombre del objetivo que las usa. Archivar ese objetivo libera la cuenta.
- La regla va la última en el orden de tus reglas, así que si ya tienes una que coincide con esas transferencias, gana la tuya. En ese caso, vincula las aportaciones desde la página del objetivo.
Puedes editar o borrar la regla en Configuración › Reglas de automatización. El etiquetado automático solo se puede configurar al crear el objetivo. La regla reconoce la cuenta por su nombre y el de su banco, así que si cambias el nombre de la cuenta, actualiza también la regla.
Editar un objetivo mensual
Puedes cambiarle el nombre, cambiar el importe objetivo y activar o desactivar el recordatorio. El tipo no se puede cambiar.
Un importe objetivo nuevo se aplica desde el mes en curso. Los meses anteriores mantienen el importe con el que se evaluaron, así que subir el listón en agosto no convierte mayo en un mes no cumplido. En un objetivo por porcentaje de ingresos, cambiar solo el porcentaje conserva los ingresos con los que se abrió el mes y les aplica el nuevo porcentaje.
Notificaciones
- Cuando se cierra un mes, la campana recibe un aviso por objetivo: «Fondo de emergencia: objetivo de septiembre cumplido +120,00» o «no cumplido −30,00», con «3 meses seguidos» cuando llevas racha. Al pulsarlo se abre el objetivo. Solo se avisa del mes que acaba de terminar.
- Email de recordatorio de fin de mes. Cuando quedan cinco días para que acabe el mes (hoy incluido) y un objetivo aún no llega, recibes un único email con todos los objetivos que van por detrás y el porcentaje que lleva cada uno. No incluye importes. No se envía en un mes parcial ni mientras el objetivo siga a cero.
El recordatorio se puede desactivar por objetivo desde el diálogo de edición o desde Configuración › Notificaciones › Objetivos de ahorro mensual, donde también eliges el valor por defecto para los objetivos mensuales nuevos.
Dónde más aparecen
- Panel: una tarjeta Ahorro mensual con este mes de todos tus objetivos activos: lo ahorrado frente a la suma de objetivos, los días que quedan, cuántos objetivos se cumplieron el mes pasado y una línea por objetivo.
- Flujo de caja: en la vista de mes, una tarjeta con lo que fue a objetivos mensuales ese mes frente a la suma de sus objetivos, la diferencia respecto al plan, cuántos se cumplieron y, si el flujo neto del mes es positivo, qué parte de él se llevaron. Mira Flujo de caja.
- Resumen mensual: el informe del resumen mensual dice cuántos objetivos mensuales cumpliste y por cuánto fallaron o superaron su objetivo los que más se desviaron. El email solo muestra el recuento.
Estas tarjetas solo aparecen cuando tienes algún objetivo mensual.
Archivar un objetivo mensual
Archivar funciona igual que en un objetivo puntual, con algunas diferencias:
- El mes en curso pasa a ser un mes archivado: lo que has ahorrado se queda, sin veredicto.
- Se acaban los recordatorios de fin de mes y la etiqueta del objetivo sale de su regla de automatización. Si la regla no hacía nada más, se borra.
- Cada mes pasado conserva su objetivo y su resultado, y puedes seguir abriendo el objetivo para ver su historial.
Buenos objetivos
Fondo de emergencia
Una cantidad grande y sin fecha concreta.
Vigila el ritmo más que el plazo.
Entrada de un piso
Una cantidad y una fecha que van en serio.
Aquí lo útil es la cifra de lo necesario al mes.
Vacaciones del año que viene
Alimentado por una transferencia periódica cada mes.
Una regla de automatización puede etiquetarlo por ti.
Portátil nuevo
Pequeño, rápido y con final a la vista.
Archívalo cuando lo compres.
Ahorrar todos los meses
Un objetivo mensual con un importe fijo.
Deja que etiquete la cuenta de ahorro por ti.
Ahorrar una parte de lo que ganas
Un objetivo mensual del 10 % o el 20 % de los ingresos.
El objetivo se mueve con tu nómina, mes a mes.
Errores habituales
- Etiquetar los dos lados de una transferencia. El mismo dinero cuenta dos veces. Etiqueta un lado.
- Meter el dinero que ya tenías en las transacciones vinculadas en lugar de en la cantidad inicial. Funciona, pero distorsiona el ritmo y la proyección.
- Archivar para ordenar. Archivar no tiene vuelta atrás y se lleva la etiqueta. Si es posible que vuelvas al objetivo, déjalo en paz.
- Apuntar dos objetivos mensuales a la misma cuenta de ahorro. Solo un objetivo activo puede etiquetar una cuenta automáticamente. Reparte el ahorro en cuentas distintas o vincula a mano las aportaciones del segundo.
- Esperar que un buen mes compense uno malo. Los objetivos mensuales no arrastran nada de un mes a otro. La diferencia acumulada da la foto de conjunto; el veredicto de cada mes, no.
- Esperar que un objetivo mueva dinero. Lee tus transacciones, igual que un presupuesto. No se transfiere nada a ninguna parte.
Preguntas frecuentes
¿Un objetivo de ahorro mueve dinero entre mis cuentas?
No. Nada en Whisper Money mueve dinero. Un objetivo lee las transacciones que etiquetas y las suma.
¿Por qué mi objetivo está a cero si tengo transacciones vinculadas?
Mira en qué cuenta están. En una cuenta de ahorro cuentan los ingresos; en cualquier otra cuentan los pagos que salen. Si has etiquetado ingresos en una cuenta corriente, se están leyendo como dinero que vuelve a salir del objetivo.
¿Pueden dos objetivos seguir la misma transacción?
Sí. Una transacción puede llevar tantas etiquetas como quieras, así que puede contribuir a más de un objetivo.
¿La etiqueta del objetivo aparece en mis ajustes de etiquetas?
No. Pertenece al objetivo y se gestiona desde ahí, así que se queda fuera de la lista de Configuración → Etiquetas.
¿Puedo convertir un objetivo puntual en mensual?
No. El tipo se fija al crear el objetivo. Crea uno mensual junto a él, o archiva antes el antiguo.
¿Por qué mi objetivo por porcentaje de ingresos no cambia cuando cobro?
Porque se calcula con la media de los tres meses completos anteriores y se congela al abrirse el mes. La nómina de este mes alimenta el objetivo del mes que viene. La excepción es un objetivo que aún no tiene detrás ningún mes completo con ingresos: entonces sigue los ingresos de este mes hasta que acaba.
¿Por qué el primer mes dice «Mes parcial»?
Creaste el objetivo en los últimos cinco días de un mes. Exigirte el objetivo de un mes entero por unos pocos días no sería justo, así que ese mes muestra lo que ahorraste sin veredicto. El primer veredicto llega el mes siguiente.
He etiquetado una transferencia del mes pasado. ¿Cambia el resultado de ese mes?
Sí. Lo ahorrado en un mes se suma siempre a partir de sus transacciones etiquetadas, así que el estado del mes, la racha y el acumulado se actualizan. El aviso de la campana que llegó al cerrarse el mes, no.
¿Puedo reabrir un objetivo archivado?
No. Archivar no tiene vuelta atrás. Crea un objetivo nuevo y vincula las transacciones que quieras que cuente.
¿Qué les pasa a mis transacciones si elimino un objetivo?
Nada, más allá de perder la etiqueta del objetivo. Importes, fechas, categorías y el resto de etiquetas quedan intactos.